
Budget de l’État : comment se prépare-t-il et comment est-il adopté ?
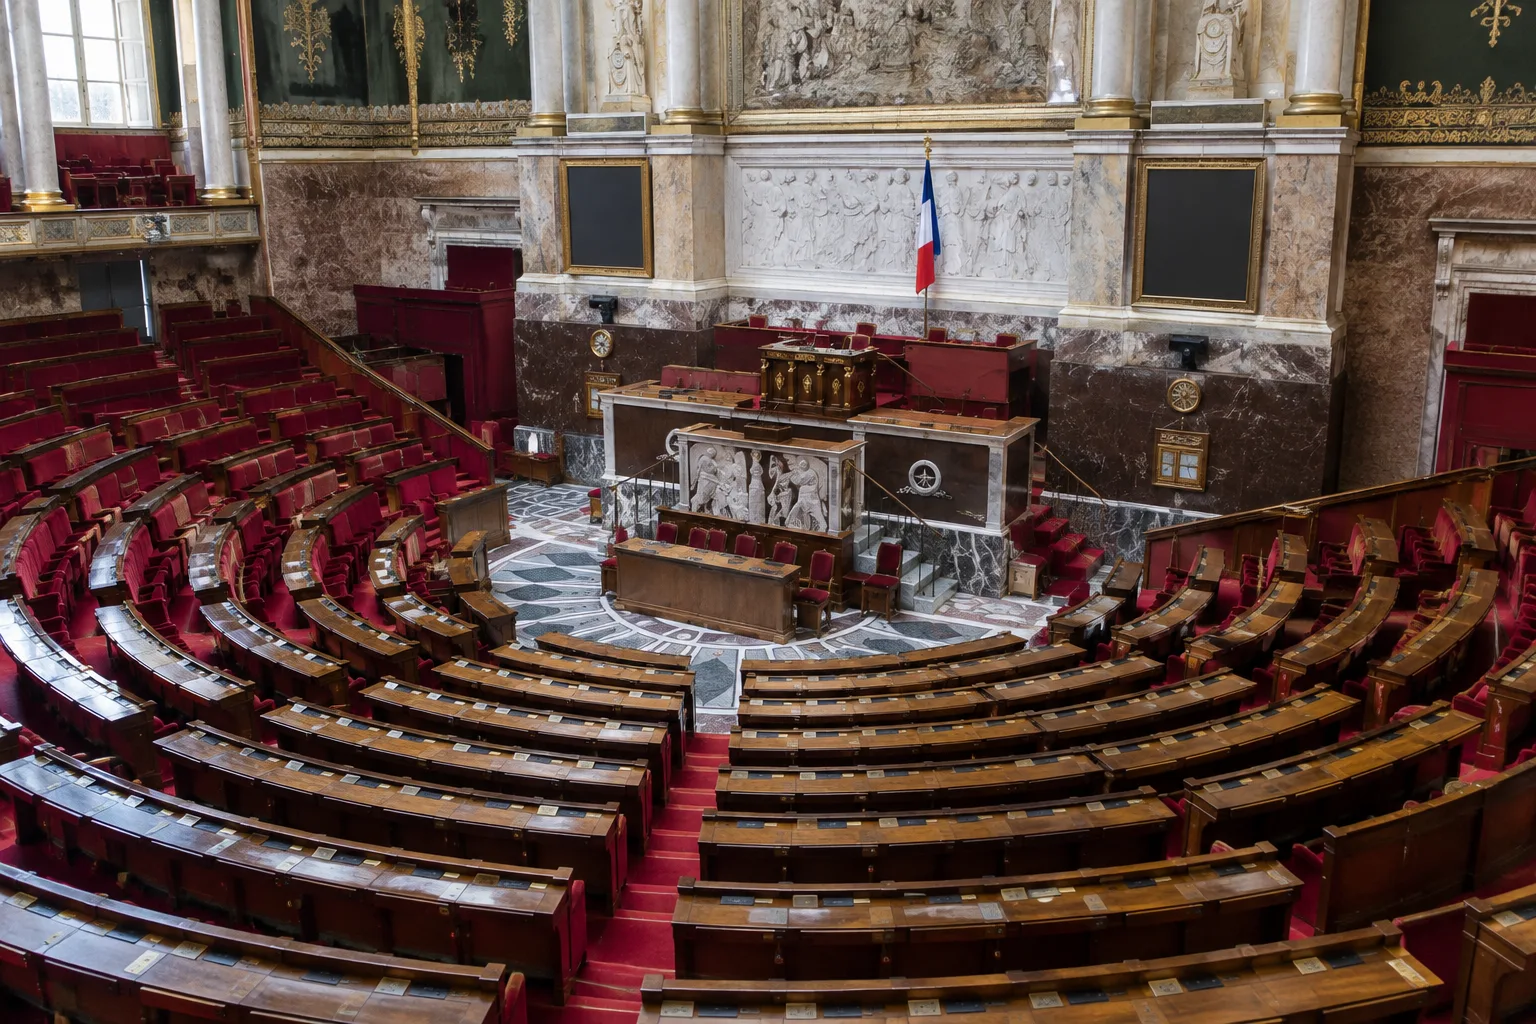
Chaque année, le budget de l’État prévoit les recettes attendues et les dépenses autorisées pour l’exercice à venir. Il traduit des choix politiques, mais dépend aussi de prévisions économiques et de règles juridiques. Sa préparation revient au gouvernement, tandis que le Parlement l’examine et le vote. Les discussions peuvent être longues, car elles portent à la fois sur les priorités publiques et sur l’équilibre des comptes.
Le budget de l’État ne résume pas toutes les finances publiques. Il concerne les administrations de l’État et ne doit pas être confondu avec les budgets des collectivités territoriales ni avec celui de la Sécurité sociale, qui fait l’objet d’un texte distinct. Son solde dépend de l’écart entre les recettes, comme les impôts et les taxes, et les dépenses. Un déficit apparaît lorsque les dépenses dépassent les recettes sur une période donnée ; il contribue alors au besoin de financement de l’État.
La préparation commence plusieurs mois avant le début de l’exercice budgétaire. Le ministère chargé des Finances construit des prévisions de recettes et de dépenses à partir d’hypothèses économiques, notamment sur l’activité, l’emploi et l’inflation. Les ministères présentent leurs besoins, puis le gouvernement fixe des enveloppes et arbitre entre les demandes. Ces estimations restent incertaines : si la croissance ou les recettes fiscales s’écartent des prévisions, les résultats peuvent différer du budget initial.
Le gouvernement présente ensuite au Parlement un projet de loi de finances, généralement à l’automne. Le texte détaille les recettes prévues, les crédits ouverts aux ministères et les mesures fiscales proposées. Les députés l’examinent d’abord, puis le Sénat. Les parlementaires peuvent déposer des amendements, mais leur liberté est encadrée : certaines propositions qui diminuent les ressources publiques ou augmentent les charges sont irrecevables selon les règles constitutionnelles et financières. Le débat porte donc autant sur les priorités que sur les moyens de les financer.
La Constitution prévoit un calendrier spécifique pour ce texte : le Parlement dispose au total de soixante-dix jours pour se prononcer, avec des délais successifs pour l’Assemblée nationale et le Sénat. Si le gouvernement engage sa responsabilité au titre de l’article 49.3, le texte peut être considéré comme adopté sans vote, sauf si une motion de censure est adoptée. Cette procédure ne supprime pas le débat parlementaire, mais elle modifie les conditions du vote. En l’absence de loi de finances adoptée dans les délais, la Constitution prévoit également des mécanismes pour permettre à l’État de continuer à fonctionner.
Une fois la loi votée, le budget est exécuté au cours de l’année : les administrations engagent les dépenses autorisées et les recettes sont encaissées. Des ajustements peuvent être proposés si la situation évolue, notamment par une loi de finances rectificative. Après l’exercice, les comptes permettent de comparer les prévisions aux résultats et de contrôler l’usage des fonds publics, notamment avec l’intervention de la Cour des comptes. Le budget est donc à la fois une autorisation annuelle, un outil de politique publique et un cadre dont les résultats doivent être vérifiés.