
Assurance habitation : pourquoi les primes peuvent-elles augmenter ?
La prime d’assurance habitation ne dépend pas uniquement de la surface d’un logement. Elle reflète aussi les risques couverts, le coût potentiel des réparations et l’équilibre financier de l’assureur. Lorsque les sinistres se multiplient ou que les matériaux et la main-d’œuvre coûtent davantage, les contrats peuvent être réévalués. Les évolutions ne sont toutefois pas identiques pour tous les assurés : elles varient selon le logement, sa localisation, les garanties souscrites et les choix de chaque compagnie.
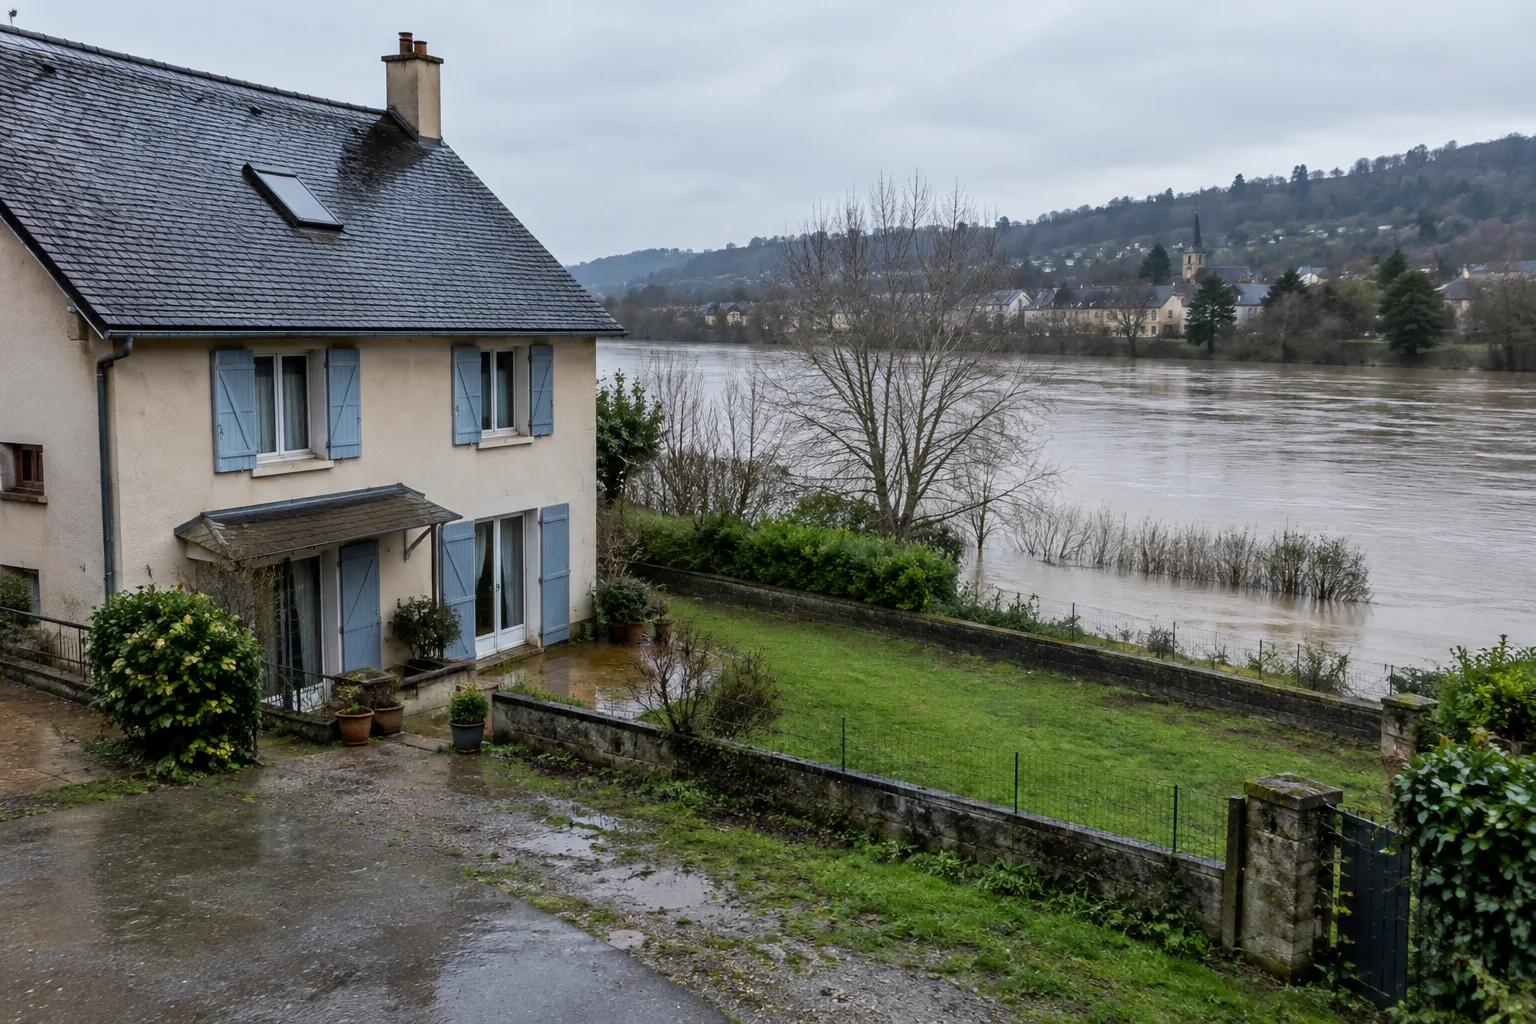
Le montant demandé dépend d’abord du logement, de sa localisation et de caractéristiques qui influencent les dommages possibles. Une maison située dans une zone exposée aux inondations ou aux incendies ne présente pas le même profil de risque qu’un appartement éloigné de ces aléas. La surface, l’ancienneté du bâtiment, ses équipements et son usage entrent également dans l’évaluation. Les assureurs s’appuient sur des données statistiques et sur les informations communiquées par leurs clients. Ces critères n’entraînent pas mécaniquement une hausse : ils contribuent à calculer le niveau de risque associé au contrat.
Le coût des sinistres pèse aussi sur les tarifs. Après un dégât des eaux ou une tempête, l’assureur doit financer les réparations prévues par les garanties, dans les limites du contrat et après application éventuelle d’une franchise. Si les matériaux, les pièces ou les travaux deviennent plus chers, indemniser un dommage comparable peut coûter davantage. Une hausse des déclarations de sinistres peut également modifier les dépenses de l’assureur. Ces facteurs se combinent, mais leur effet dépend des garanties concernées et de la situation financière de chaque compagnie.
Les événements climatiques constituent un autre élément à prendre en compte. Inondations, sécheresses ou épisodes de grêle peuvent causer des dommages importants, mais leur fréquence et leur intensité varient selon les territoires et les années. Le changement climatique modifie certains risques, sans permettre d’attribuer automatiquement chaque événement isolé à ce phénomène. En France, le régime des catastrophes naturelles complète les contrats concernés lorsque l’état de catastrophe naturelle est reconnu. Son financement repose notamment sur une contribution intégrée aux contrats d’assurance de biens, qui participe à l’indemnisation des dommages couverts.
Une augmentation de prime ne signifie donc pas nécessairement que le risque propre à un logement a changé. Elle peut résulter d’une révision générale des tarifs, du coût croissant des indemnisations ou de l’évolution des risques dans une région. Les conditions du contrat comptent également : niveau de couverture, plafonds d’indemnisation et franchise modifient le prix comme la protection réelle. Pour comparer des offres, il est utile de regarder ces éléments ensemble. Un tarif inférieur peut s’accompagner d’une franchise plus élevée ou de garanties moins étendues, ce qui change la somme restant à la charge de l’assuré après un sinistre.
Pour comprendre une hausse, l’assuré peut consulter l’avis d’échéance et les conditions de son contrat, puis demander à son assureur quels éléments ont été révisés. Vérifier les garanties et les informations déclarées permet aussi de repérer une couverture devenue inadaptée. Comparer plusieurs contrats peut éclairer les choix, à condition d’examiner les exclusions et les franchises autant que le prix. Au final, la prime traduit à la fois les risques couverts et le coût attendu des sinistres ; elle ne se résume ni à la valeur du logement ni à un seul événement.